Invalidez Pode Quitar o Financiamento Habitacional? Entenda o Seguro MIP
A aposentadoria não quita o imóvel sozinha, mas o seguro contratado com o financiamento pode cobrir o saldo devedor conforme a apólice e a participação de renda.
Um seguro pago todo mês que muitas famílias esquecem de acionar
Quando uma doença ou acidente impede definitivamente o trabalho, a prestação da casa passa a disputar espaço com remédios e despesas básicas. Poucas famílias percebem que o contrato habitacional costuma incluir cobertura para morte e invalidez permanente.
Essa proteção é conhecida como MIP. A ocorrência de invalidez pode levar à quitação total ou parcial do saldo devedor, mas não basta apresentar a carta de aposentadoria ao banco: é necessário abrir o sinistro e cumprir as condições da apólice.
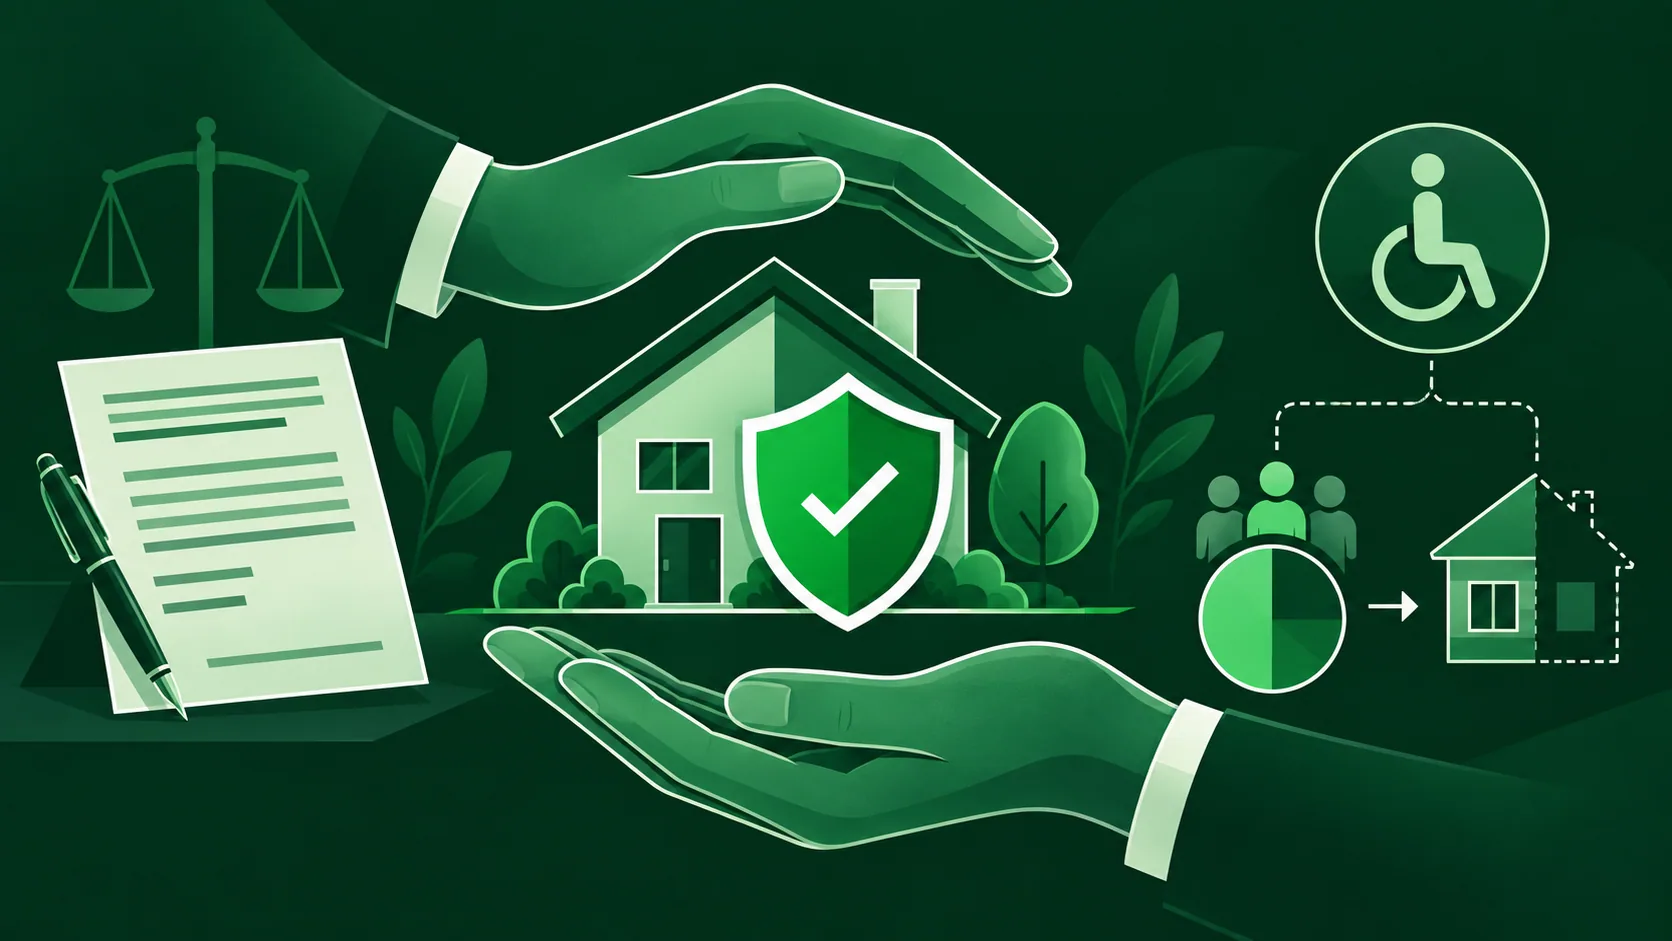
Cobertura do Saldo Devedor
O seguro MIP pode indenizar o financiamento quando ocorre invalidez permanente coberta pelo contrato.
Quitação Pode Ser Parcial
Se mais de uma pessoa compôs a renda, a cobertura costuma seguir o percentual atribuído ao mutuário inválido.
Banco Não Decide Sozinho
A seguradora analisa o sinistro conforme contrato, data, causa da invalidez e documentos médicos.
O que realmente determina a quitação do imóvel
Nos financiamentos habitacionais, o seguro MIP cobre riscos pessoais de morte e invalidez permanente. O valor protegido acompanha o saldo devedor e, quando há composição de renda, a indenização pode ser proporcional à participação do mutuário atingido. Por isso, invalidez de um dos contratantes nem sempre quita 100% da dívida.
A cobertura depende da apólice vigente na assinatura, da data de início da doença ou acidente, do conceito contratual de invalidez e das exclusões aplicáveis. A concessão de aposentadoria por incapacidade pelo INSS é prova relevante, mas não obriga automaticamente a seguradora a reconhecer o sinistro em todas as situações.
O pedido deve ser protocolado formalmente no banco ou canal indicado, com cópia integral do contrato e da apólice, documentos médicos, decisão previdenciária e formulários do seguro. Em caso de negativa, a seguradora deve informar a fundamentação, permitindo verificar cláusulas, prescrição, doença preexistente e coerência da análise.
Como acionar a cobertura sem perder provas
- 01
Peça contrato e apólice
Solicite as condições vigentes na contratação, certificado do seguro e percentual de composição de renda.
- 02
Abra o sinistro por escrito
Protocole no banco ou seguradora e guarde número, data, formulários e lista de documentos exigidos.
- 03
Comprove a invalidez
Apresente laudos, exames, histórico clínico e decisão do INSS, destacando a data e o caráter permanente.
- 04
Exija a decisão fundamentada
Se houver recusa ou quitação menor, obtenha o motivo formal e confira a aplicação da apólice.
Perguntas Frequentes sobre Seguro MIP
Aposentadoria por invalidez quita automaticamente a casa?
Não. É preciso acionar o seguro e demonstrar que o evento está coberto pela apólice do financiamento.
A quitação será sempre integral?
Não. Com dois ou mais participantes na renda, a cobertura pode ser proporcional à participação contratada pelo mutuário inválido.
Vale apenas para financiamento da Caixa?
Não. Outros bancos também utilizam seguros habitacionais, mas cada contrato e apólice precisam ser examinados.
A seguradora pode negar?
Pode analisar exclusões e condições contratuais, mas a negativa deve ser fundamentada e pode ser contestada quando indevida.
A Invalidez Comprometeu o Pagamento da Sua Casa?
A equipe do Garante Direito pode analisar contrato, apólice, composição de renda e a resposta da seguradora para identificar a cobertura aplicável.
Aviso importante
Este conteúdo é informativo e não substitui análise jurídica individual. Cobertura, percentual de quitação, prazos e exclusões variam conforme o contrato, a apólice e as circunstâncias da invalidez. Fontes oficiais consultadas em 28/09/2026: informações habitacionais da Caixa, regras do seguro MIP e documentação do FGHab.